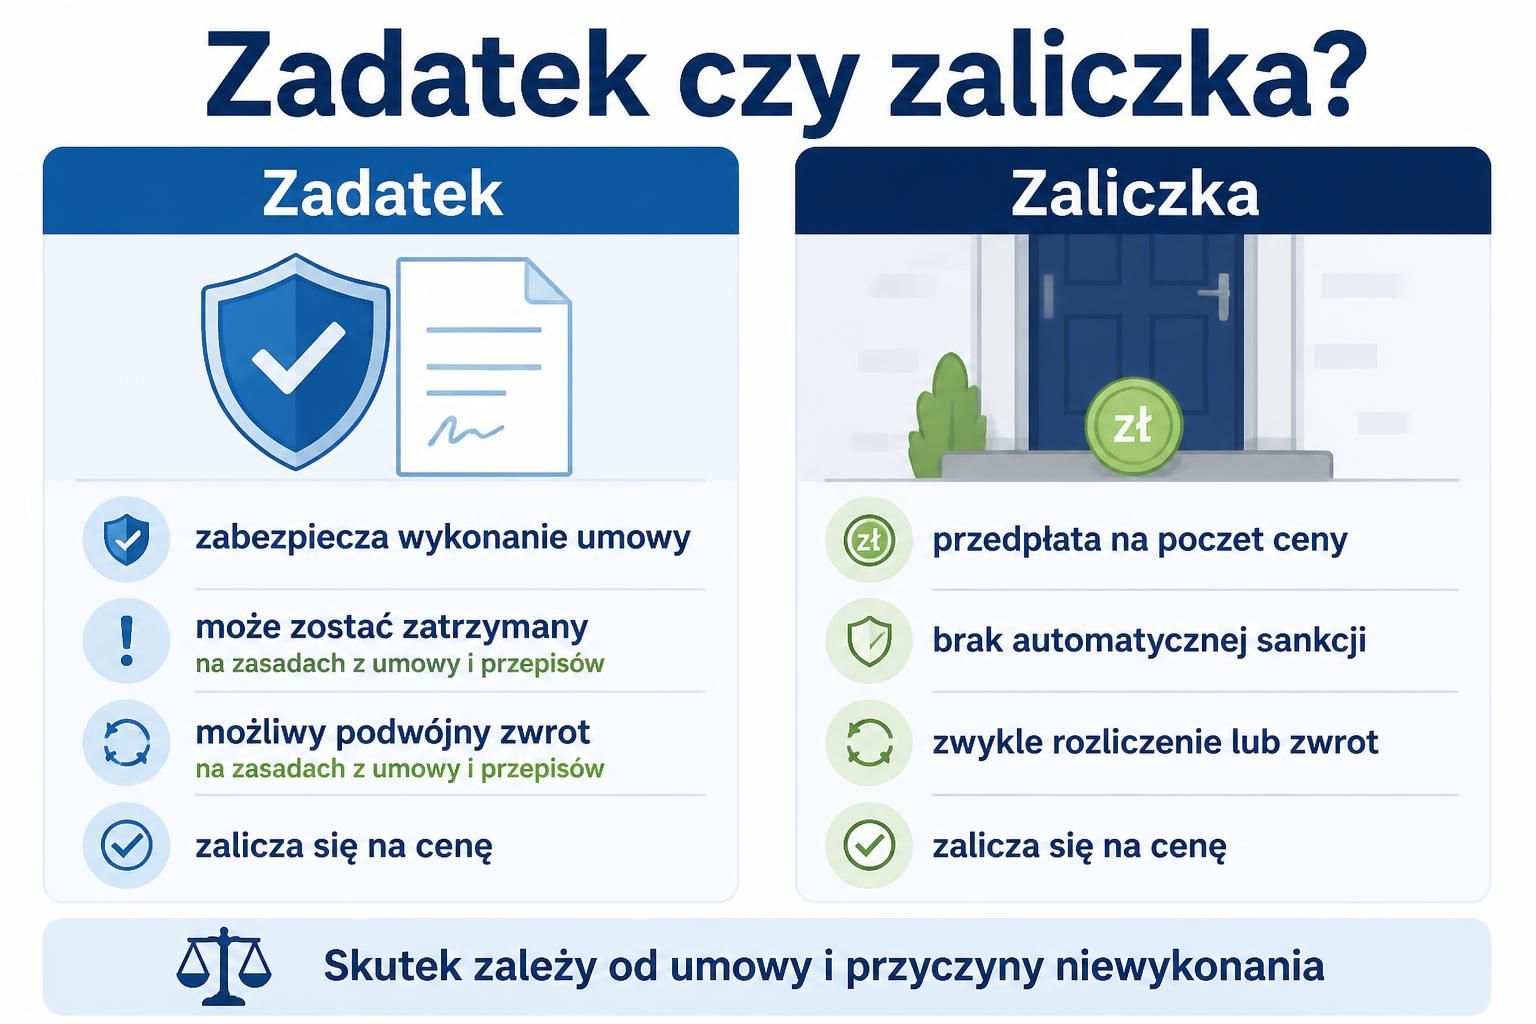
W sporze „zadatek a zaliczka przy kupnie mieszkania” najważniejsza jest nie sama nazwa wpłaty, lecz treść umowy i przyczyna, dla której nie dochodzi do dalszej transakcji. Zadatek pełni funkcję zabezpieczającą: może wiązać się z zatrzymaniem wpłaty albo żądaniem jej podwójnego zwrotu. Zaliczka jest co do zasady częścią przyszłej ceny i po niezawarciu umowy podlega rozliczeniu, zwykle przez zwrot. Przed przelewem trzeba więc ustalić kwotę, charakter wpłaty, warunki zawarcia umowy przyrzeczonej oraz skutki rezygnacji każdej ze stron.
Zadatek i zaliczka - co zmienia wpłata?
Zadatek jest uregulowany w Kodeksie cywilnym. Jeżeli jedna ze stron nie wykonuje umowy z przyczyn, za które odpowiada, druga strona może - na zasadach określonych w przepisach i umowie - odstąpić od niej i zadatek zatrzymać, a jeżeli sama go wpłaciła, żądać sumy dwukrotnie wyższej. Gdy umowa zostanie wykonana, zadatek zalicza się na poczet ceny. Jeżeli umowa zostanie rozwiązana za zgodą obu stron, nie dojdzie do jej wykonania z przyczyn niezależnych od stron albo odpowiedzialność ponoszą obie strony, zadatek co do zasady podlega zwrotowi.
Zaliczka nie daje automatycznie takich uprawnień. Jej podstawowym znaczeniem jest wcześniejsza płatność na poczet ceny. Jeśli umowa przyrzeczona nie zostanie zawarta, trzeba sprawdzić, czy umowa przewiduje zwrot, potrącenie określonych kosztów albo inne rozliczenie. Nie wystarczy zapis „wpłata rezerwacyjna”, jeśli z dalszej treści nie wynika, czy strony ustanowiły zadatek, zaliczkę czy jeszcze inny mechanizm.
| Kryterium | Zadatek | Zaliczka |
|---|---|---|
| Główna funkcja | Zabezpiecza wykonanie uzgodnionej umowy i określa skutki niewykonania | Jest przedpłatą na poczet ceny |
| Gdy kupujący bez uzasadnionej podstawy nie zawiera umowy | Sprzedający może mieć prawo do zatrzymania zadatku, jeśli spełnione są warunki ustawowe i umowne | Co do zasady nie powstaje automatyczne prawo do zatrzymania całej wpłaty jako sankcji |
| Gdy sprzedający nie wykonuje umowy | Kupujący może w określonych sytuacjach żądać podwójnego zadatku albo skorzystać z innych uprawnień | Najczęściej żąda zwrotu wpłaconej kwoty, zgodnie z umową i okolicznościami |
| Gdy umowa zostaje wykonana | Zostaje zaliczony na cenę | Zostaje zaliczona na cenę |
| Gdy transakcja nie dochodzi do skutku bez winy stron | Zwykle podlega zwrotowi, o ile umowa lub szczególne okoliczności nie stanowią inaczej | Podlega rozliczeniu, najczęściej przez zwrot |
Skutek może być inny, gdy strony wyraźnie zmodyfikują zasady. Dlatego porównanie ma sens dopiero po przeczytaniu całego dokumentu, a nie tylko paragrafu z tytułem „zadatek” lub „zaliczka”.
Co sprawdzić w umowie przed wpłatą?
Przed podpisaniem umowy przedwstępnej, rezerwacyjnej albo innego porozumienia zaznacz w dokumencie wszystkie postanowienia dotyczące pieniędzy i terminów. Sprawdź kolejno:
- Dokładną nazwę i funkcję wpłaty - ustal, czy strony odwołują się do zadatku, zaliczki, opłaty rezerwacyjnej czy kilku różnych płatności.
- Kwotę, rachunek i termin płatności - zobacz, czy wpłata ma być dokonana przed podpisaniem, przy podpisaniu czy po spełnieniu dodatkowego warunku.
- Przedmiot umowy - lokal powinien być opisany w sposób pozwalający go zidentyfikować, z podaniem adresu, numeru księgi wieczystej lub innych danych używanych przez strony.
- Cenę i sposób jej zapłaty - sprawdź, czy wpłata pomniejsza cenę oraz kiedy i w jaki sposób ma zostać zapłacona pozostała część.
- Termin umowy przyrzeczonej - data powinna być realna względem finansowania, dokumentów, zgód i możliwości wydania lokalu.
- Warunki zawarcia transakcji - zwróć uwagę na kredyt, wykreślenie hipoteki, uzyskanie zgody osoby uprawnionej, uregulowanie stanu prawnego lub dostarczenie konkretnego dokumentu.
- Skutki niewykonania umowy - poszukaj zapisów o zatrzymaniu wpłaty, zwrocie podwójnej kwoty, odstąpieniu, terminie wezwania i sposobie zwrotu.
- Postanowienia na wypadek przyczyn niezależnych - ustal, co stanie się przy odmowie finansowania, braku wymaganej zgody, nieusunięciu obciążenia albo ujawnieniu przeszkody prawnej.
Jeżeli dokument używa kilku określeń dla tej samej płatności, poproś o jednoznaczne przeredagowanie postanowienia. Nie przelewaj pieniędzy przed usunięciem sprzeczności między tytułem umowy, jej definicjami i paragrafem o zwrocie.
Dlaczego stan prawny mieszkania ma znaczenie?
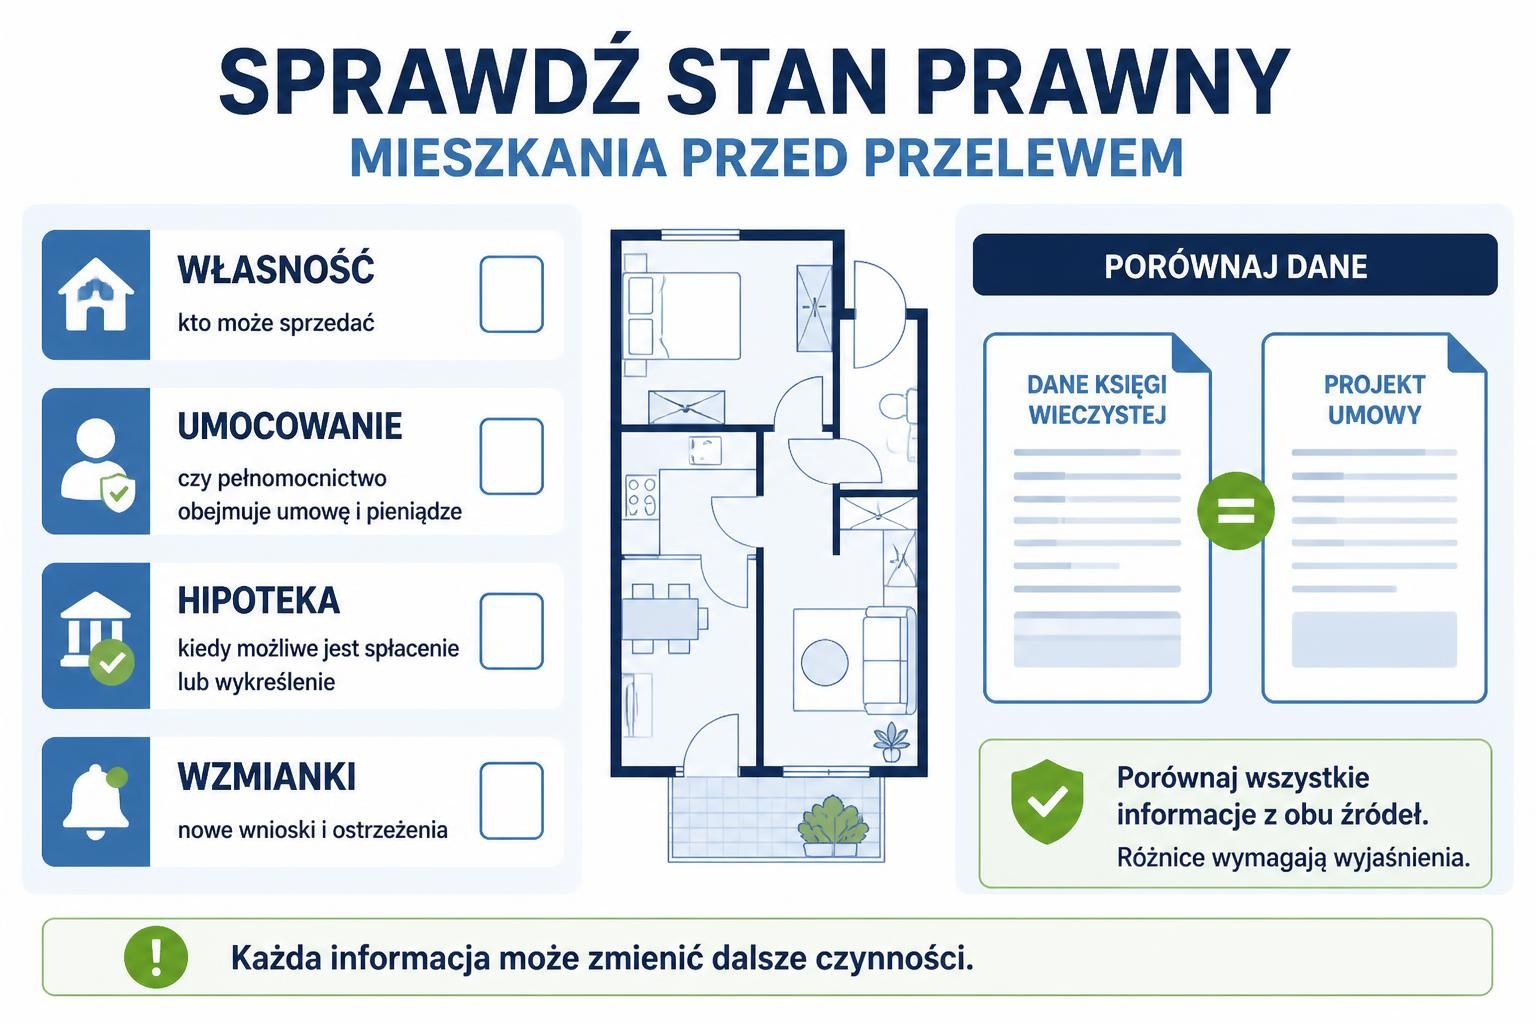
Zadatek zabezpiecza zobowiązanie wynikające z umowy. Jeżeli jednak osoba podpisująca dokument nie jest właścicielem, nie ma umocowania albo nie może skutecznie zobowiązać się do sprzedaży, sama wpłata nie usuwa problemu. Przed przelewem sprawdź księgę wieczystą w oficjalnym systemie ksiąg wieczystych, a następnie porównaj jej dane z dokumentem i informacjami od sprzedającego.
Zwróć uwagę na dział dotyczący własności, sposób reprezentacji, hipoteki, roszczenia, służebności, ostrzeżenia i wzmianki o nowych wnioskach. Nie każda informacja przesądza sama przez się o możliwości sprzedaży, ale każda może zmienić kolejność czynności albo wymagać zgody dodatkowej osoby lub wierzyciela.
Ustal także, czy sprzedający działa osobiście, przez pełnomocnika, jako małżonek pozostający we wspólności majątkowej, jako współwłaściciel albo w imieniu podmiotu. Poproś o dokument potwierdzający umocowanie i sprawdź, czy obejmuje on zawarcie konkretnej umowy oraz przyjęcie pieniędzy. Przy hipotece zapytaj, kiedy bank wyda dokument potrzebny do jej spłaty lub wykreślenia i kto odpowiada za wykonanie tego warunku.
Jaka kolejność czynności ogranicza niejasności?
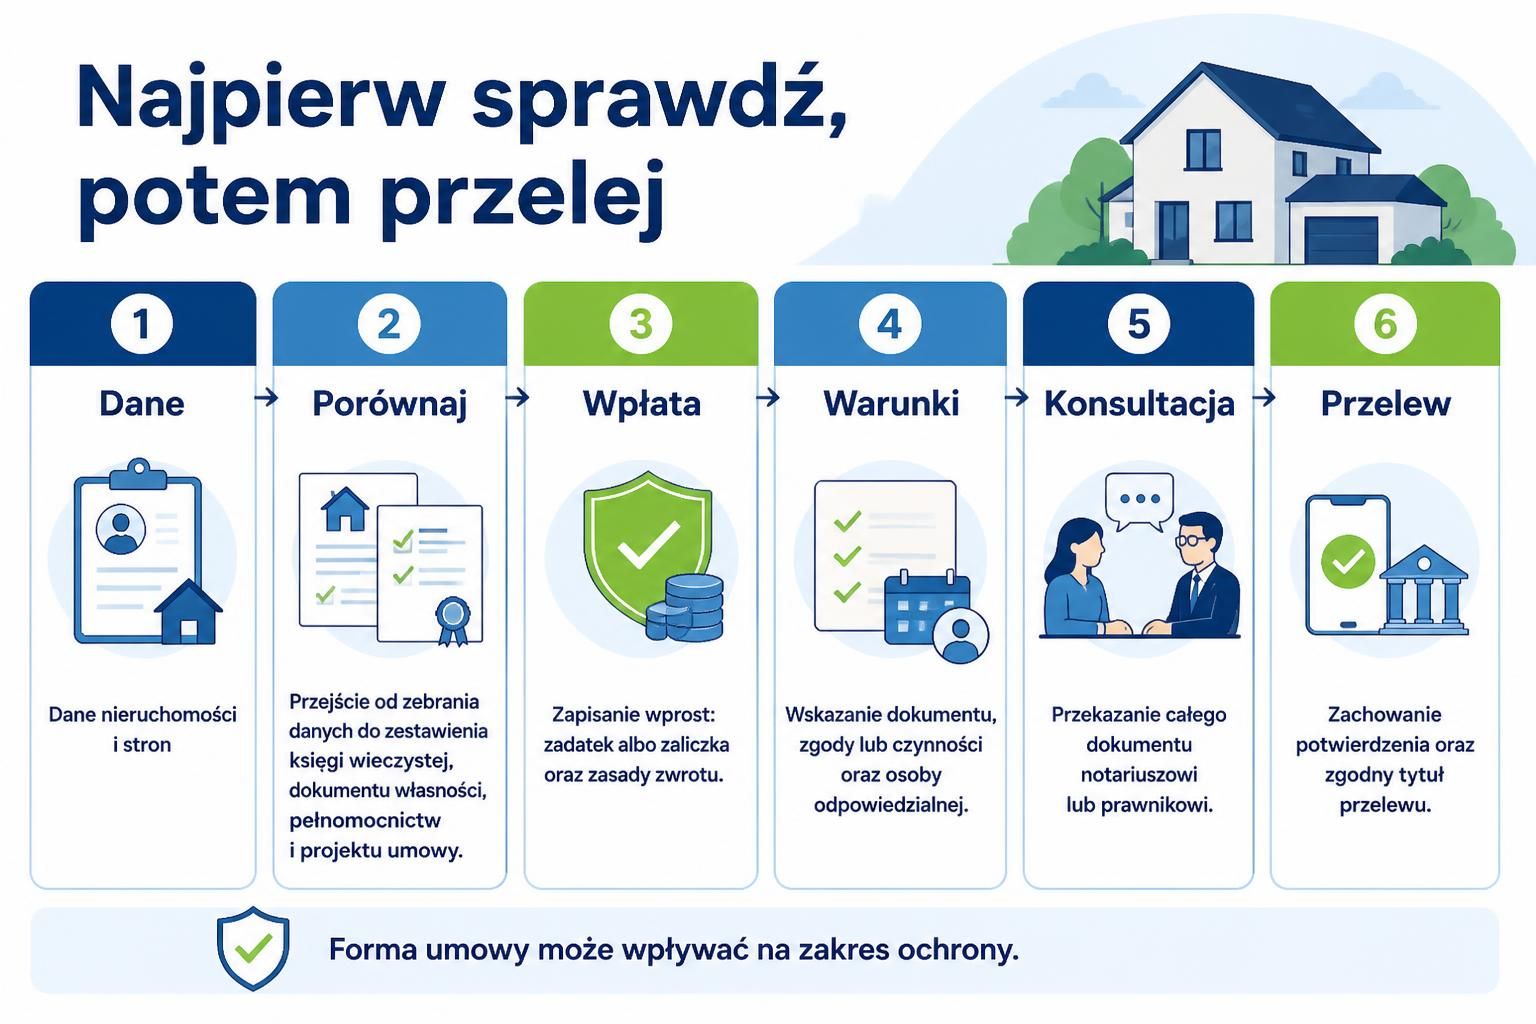
Przyjmij kolejność, w której najpierw ustalasz możliwość zawarcia transakcji, a dopiero potem przekazujesz pieniądze:
- Zbierz dane nieruchomości i stron - adres, oznaczenie lokalu, numer księgi wieczystej, dane właścicieli, cenę oraz planowany termin aktu.
- Porównaj dokumenty - zestaw księgę wieczystą, dokument własności, pełnomocnictwa i projekt umowy. Różnic nie wyjaśniaj ustnie; wpisz sposób ich usunięcia do dokumentu.
- Ustal charakter wpłaty - zapisz wprost, czy jest to zadatek czy zaliczka, na jaki obowiązek się zalicza i kiedy podlega zwrotowi.
- Wpisz warunki i terminy - określ dokument, zgodę lub czynność, od której zależy dalsza umowa, oraz osobę odpowiedzialną za jej uzyskanie.
- Skonsultuj projekt przed podpisaniem - przekaż cały dokument notariuszowi lub prawnikowi, a nie tylko wybrany paragraf.
- Wykonaj przelew zgodnie z umową - zachowaj potwierdzenie i wpisz w tytule przelewu oznaczenie nieruchomości oraz rodzaj wpłaty zgodny z dokumentem.
Forma umowy również może wpływać na zakres ochrony. Umowa przedwstępna zawarta w formie wymaganej dla umowy przyrzeczonej może w określonych sytuacjach pozwolić dochodzić zawarcia umowy przyrzeczonej, podczas gdy przy słabszej formie roszczenia mogą być ograniczone do naprawienia szkody. To rozróżnienie trzeba ocenić w odniesieniu do rodzaju nieruchomości, treści dokumentu i konkretnego stanu prawnego.
Jakie pytania zadać przed zapłatą?
Do notariusza lub prawnika skieruj pytania, które odnoszą się do całego dokumentu:
- Czy treść umowy rzeczywiście ustanawia zadatek, zaliczkę czy inną wpłatę?
- Jakie dokładnie zdarzenie uruchamia zatrzymanie wpłaty, jej podwójny zwrot albo zwykły zwrot?
- Czy zapis o odstąpieniu określa termin, sposób złożenia oświadczenia i konieczność wcześniejszego wezwania?
- Czy forma dokumentu odpowiada celowi stron i pozwala dochodzić zamierzonego skutku?
- Czy osoba podpisująca ma prawo sprzedać lokal i przyjąć wpłatę?
- Jakie zgody, zaświadczenia lub dokumenty trzeba uzyskać przed zawarciem aktu?
- Jak rozliczyć wpłatę, gdy bank odmówi finansowania, nie zostanie wykreślona hipoteka albo pojawi się przeszkoda niezależna od kupującego?
- Czy termin umowy przyrzeczonej uwzględnia czas potrzebny na dokumenty, finansowanie i usunięcie obciążeń?
Drugiej stronie zadaj pytania o źródło prawa do lokalu, obciążenia, planowane zgody, stan rozliczeń oraz dokumenty, które mają zostać przekazane. Odpowiedź ustną wpisz do projektu umowy tylko wtedy, gdy ma być wiążącym ustaleniem. Właściwe uporządkowanie dokumentów możesz powiązać z materiałami o prawie i formalnościach przy zakupie.
Najbezpieczniejszy wybór między zadatkiem a zaliczką zależy od tego, jaki skutek strony chcą osiągnąć i jak opiszą go w umowie. Zadatek daje silniejszy mechanizm sankcyjny, ale wymaga jasnego określenia zobowiązania i przyczyny jego niewykonania. Zaliczka ogranicza się przede wszystkim do rozliczenia przedpłaty. Przed przelewem sprawdź dokumenty, umocowanie, obciążenia, warunki i formę umowy, a nie tylko wysokość wpłaty.